Etiquetas: crédito de ICMS sobre materiais utilizados por supermercados

Decisão liminar | Prioridade: MÉDIA
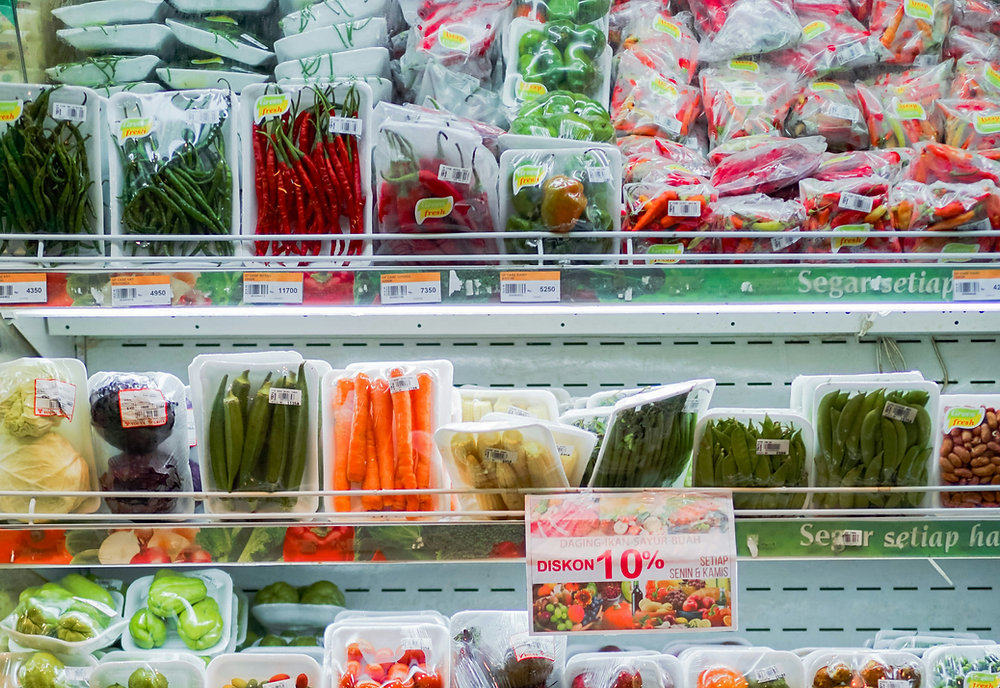
Síntese. A liminar reconheceu a possibilidade de crédito sobre materiais indispensáveis ao acondicionamento e à comercialização de perecíveis.
Ponto de atenção. A análise depende da legislação estadual e da função efetiva do material, sem aplicação geral ou definitiva.

Providência recomendada

Documentar a função do material, sua incorporação à operação e a escrituração correspondente.

Av. Paulista, 575 – 10º andar – cj. 1008
CEP 01311-911 – São Paulo SP
+ 55 11 4506-4506

© 2026 - Todos os direitos reservados a Boaventura Advogados.